相続税を専門にしているので、国税庁が毎年公表する「相続税の申告事績」は、毎年気にして見ています。
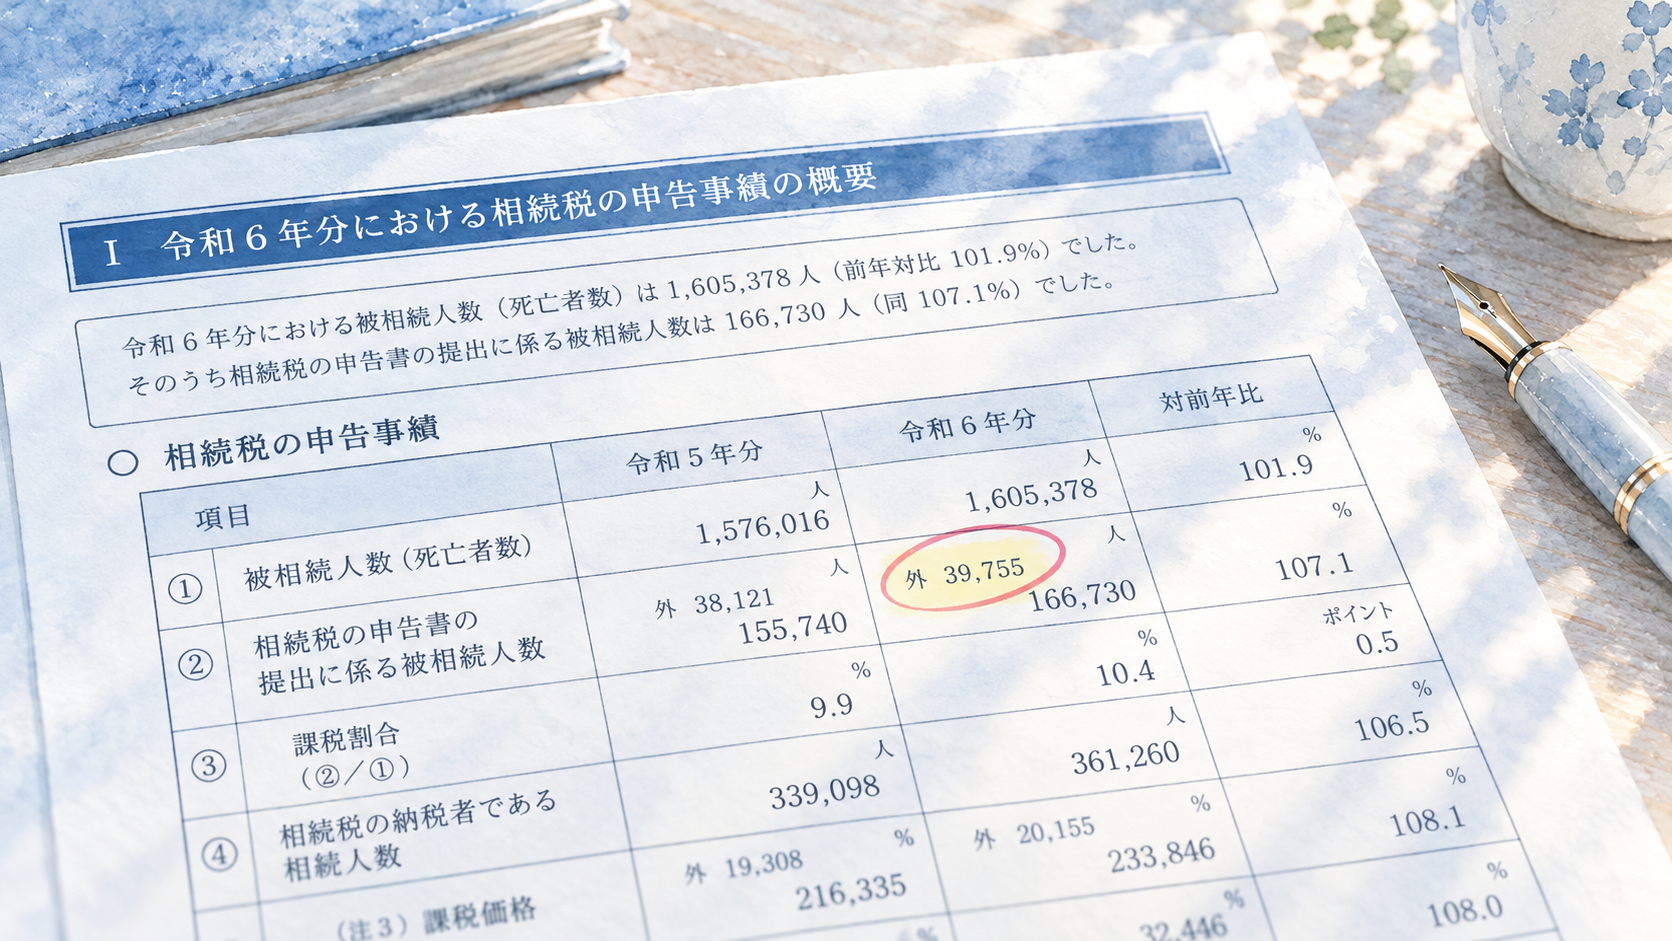
令和6年分の資料を開くと、最初のページに大きな表があります。
課税割合は10.4%。
相続税額のある申告書の提出に係る被相続人数は、16万6,730人です。
その数字の上に、小さく、
外 39,755人
と書かれています。
小さな「外」です。
でも、4万人近くいます。
この「外」は、相続税額のない申告書に係る数字です。
つまり、この人たちは相続税の申告をしています。
でも、最終的な相続税額はゼロです。
「家と預金くらいなら、相続税なんてかからないですよね」
「配偶者なら1億6千万円まで税金がかからないと聞きました」
私は、これまで何度もそんな言葉を聞いてきました。
そして、「税金がかからない」と「申告をしなくてよい」が、いつの間にか一緒になっていることがあります。
でも、この二つは同じではありません。
相続税には、配偶者の税額軽減や小規模宅地等の特例など、相続人の事情に配慮するための制度があります。
配偶者が財産を引き継ぐ。
亡くなった人と暮らしていた自宅を引き継ぐ。
そうした事情を考慮した結果、相続税額がゼロになることがあります。
ただ、その結果は、何もしなくても自動的に届くものではありません。
財産を確認する。
土地を評価する。
要件を確認する。
必要な資料をそろえる。
そして、申告する。
世の中では、
「配偶者なら税金はかからない」
「自宅なら特例がある」
という結果のほうは、比較的よく知られています。
でも、その結果を受け取るまでの手続きは、あまり知られていません。
だから、自分では相続税の世界の外にいるつもりだった人がいます。
自宅と預金があるだけ。
資産家というほどではない。
相続税なんて、自分たちには関係がないと思っていた。
ところが、税務署から手紙が来る。
司法書士から、「相続税も一度確認したほうがいい」と言われる。
身近な人から、税理士に聞いてみたほうがいいと勧められる。
誰かに、ちょん、と触られて、初めて気づきます。
自分は外にいるつもりだったけれど、実はもう中にいた。
平成27年、相続税の基礎控除が大きく引き下げられました。
それまでなら相続税申告について考えなくてもよかった人たちも、申告の世界に入るようになりました。
相続税を納める人だけではありません。
申告はする。
でも、税額はない。
そんな人たちもいます。
国税庁の表で外書きされている人たちが、どのような理由で税額ゼロになったのか、その内訳までは分かりません。
その中には、申告をして制度上の配慮を受け取った結果、税額がゼロになった人もいます。
その人たちが、国税庁の表では、今度は小さな「外」に書かれます。
人数は、決して少なくありません。
ただ、税額という尺度で見ると、ゼロです。
最初に見ていた国税庁の資料では、ページをめくるとグラフが並んでいます。
そこに「外」の人たちは、もう出てきません。
私は、まだ最初のページにいます。